Rechnung korrigieren: Wann Sie sie einfach ändern und wann Sie sie berichtigen müssen

Bevor es ins Detail geht, eine Sache, auf der der ganze Ablauf aufbaut: Entscheidend ist, ob die Rechnung noch bei Ihnen liegt oder ob Ihr Kunde sie schon hat.
Solange die Rechnung nicht verschickt ist, ändern Sie sie nach Belieben
Eine Rechnung, die Sie noch niemandem geschickt haben, ist Ihr Arbeitsdokument. Positionen, Beträge, Kundendaten und Datumsangaben können Sie frei ändern – oder die Rechnung löschen und neu ausstellen. Besondere Regeln gelten hier nicht, denn außer Ihnen kennt den Beleg noch niemand.
Die Rechnung ist schon verschickt – jetzt zählt der richtige Ablauf
Sobald Ihr Kunde die Rechnung hat, gehört sie nicht mehr nur Ihnen. Er hat sie womöglich schon verbucht und die Vorsteuer geltend gemacht. Ab diesem Moment wird eine Rechnung nicht mehr überschrieben, sondern berichtigt.

Berichtigen darf nur der Rechnungsaussteller, also Sie. Ändert Ihr Kunde die Rechnung eigenmächtig, hat das keine Wirkung. Die Berichtigung muss schriftlich erfolgen und dem Kunden nachweislich zugehen.
Zwei Wege zur korrekten Rechnung
Korrekturbeleg (Berichtigungsnote) zur ursprünglichen Rechnung. Er verweist auf die Originalrechnung (Nummer und Datum), nennt den Grund und führt nur die Änderungen an. Bei einer Preisminderung stehen darauf negative Beträge.
Storno und neue Rechnung. Sie stornieren die ursprüngliche Rechnung und stellen eine neue, berichtigte Rechnung aus. Bekommt die neue Rechnung eine neue Nummer, muss sie auf die ursprüngliche Rechnung und deren Nummer verweisen. Behält sie die alte Nummer, kennzeichnen Sie sie als berichtigt.
Was das für Ihre Steuer bedeutet, hängt davon ab, ob Sie Kleinunternehmer oder umsatzsteuerpflichtig sind.
Sie sind Kleinunternehmer
Als Kleinunternehmer – seit 2025 mit einem Jahresumsatz bis 55.000 Euro brutto – stellen Sie Rechnungen ohne Umsatzsteuer aus. Die Korrektur betrifft daher nur den Inhalt: Sie lassen die ursprüngliche Rechnung bestehen und stellen einen Korrekturbeleg oder ein Storno mit neuer Rechnung aus. Haben Sie versehentlich Umsatzsteuer ausgewiesen, schulden Sie diesen Betrag aufgrund der Rechnung, bis Sie sie berichtigen.
Sie sind umsatzsteuerpflichtig
Hier wirkt sich die Korrektur auf Ihre Umsatzsteuer und die Vorsteuer Ihres Kunden aus. Drei Punkte sollten Sie kennen:
Zu hoch ausgewiesene Steuer (etwa 20 % statt 10 %) schulden Sie laut Gesetz in voller Höhe, bis Sie die Rechnung gegenüber dem Kunden berichtigen.
Eine Berichtigung wirkt grundsätzlich nicht zurück. Sie berücksichtigen sie in der Umsatzsteuervoranmeldung (UVA) für den Zeitraum, in dem der Kunde den berichtigten Beleg erhalten hat.
Ändert sich nur das Entgelt – durch Rabatt, Skonto, Preisminderung nach Reklamation oder Rücksendung –, verlangt das Gesetz keine Rechnungsberichtigung. Sie und Ihr Kunde korrigieren Umsatzsteuer und Vorsteuer in der UVA für den Zeitraum, in dem sich das Entgelt geändert hat. Ein Korrekturbeleg schafft trotzdem Klarheit für beide Seiten.
Eine feste gesetzliche Frist für die Berichtigung gibt es nicht. Korrigieren Sie trotzdem rasch: Fällt bei einer Prüfung durch das Finanzamt eine mangelhafte Rechnung auf, bleibt der Vorsteuerabzug Ihres Kunden laut Wirtschaftskammer erhalten, wenn Sie die Rechnung innerhalb einer angemessenen Frist – in der Regel ein Monat – berichtigen.

So korrigieren Sie eine Rechnung in OnlineRechnung
In der Anwendung folgt der Ablauf den Regeln oben – je nachdem, in welchem Zustand die Rechnung ist.
Rechnung im Entwurf
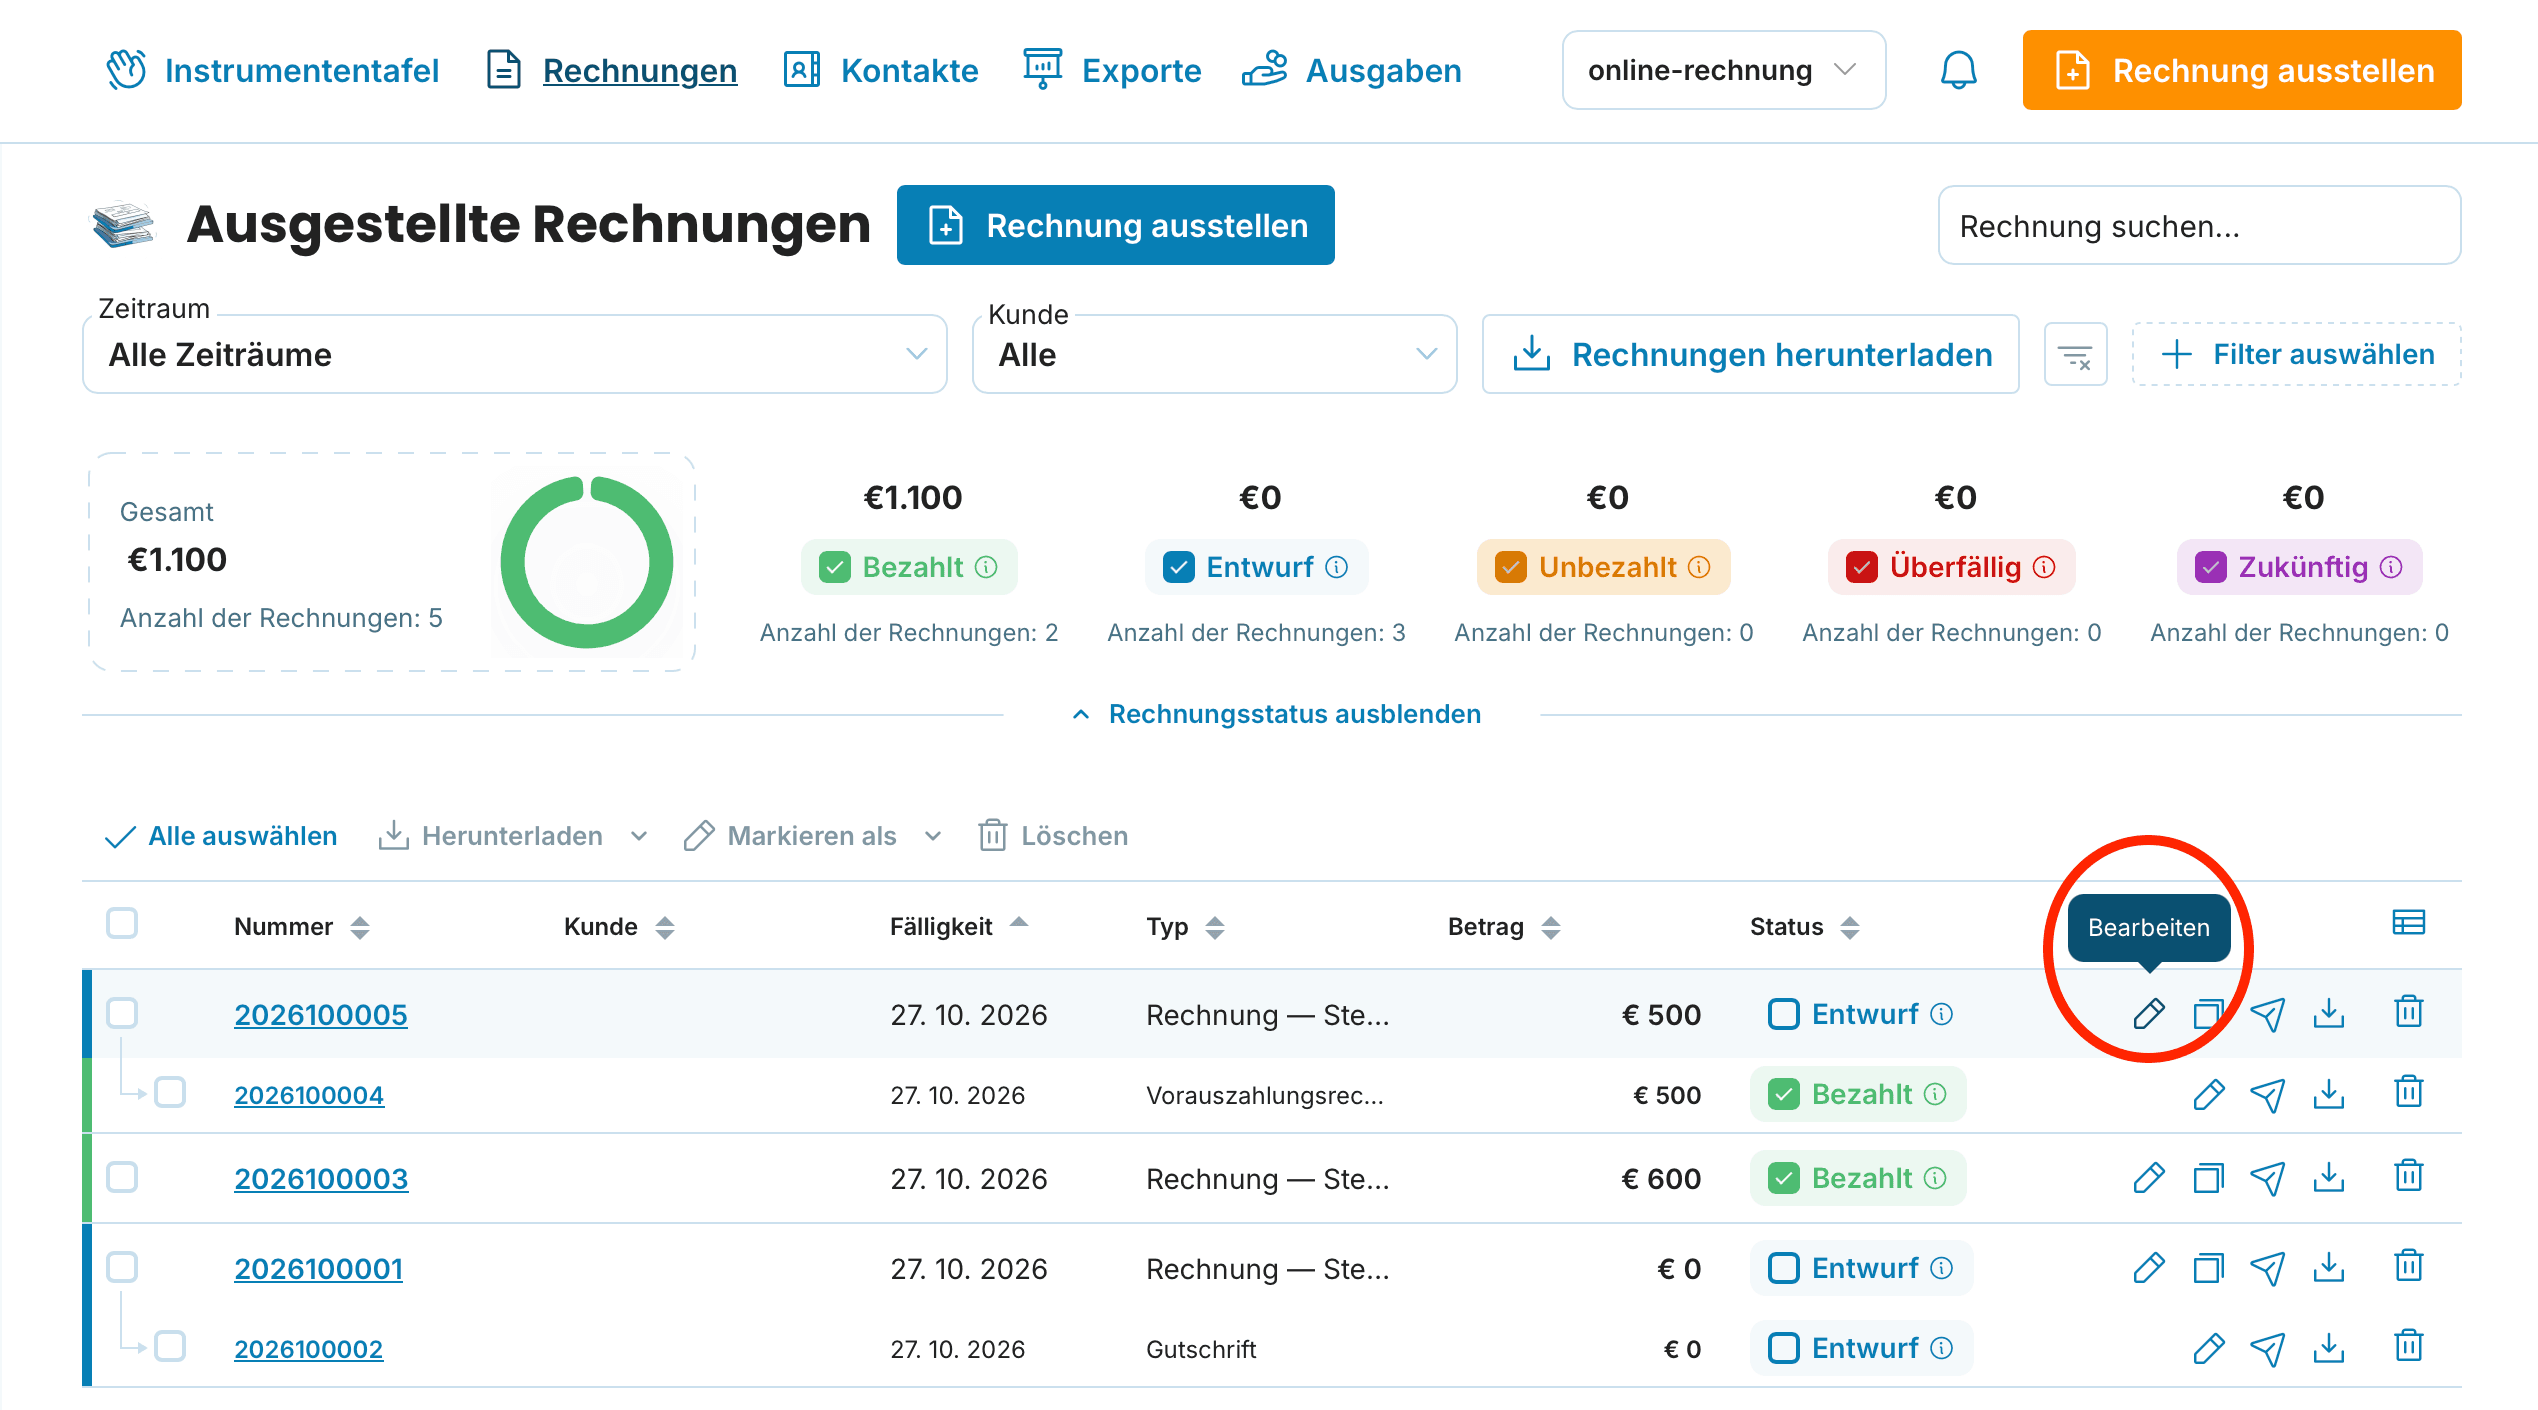
Eine Rechnung, die Sie noch nicht ausgestellt haben, öffnen Sie in der Übersicht Ausgestellte Rechnungen über das Stift-Symbol Bearbeiten und ändern, was nötig ist.
Bereits ausgestellte Rechnung
Das Bearbeiten ausgestellter Rechnungen und das Erstellen einer Gutschrift direkt aus der ursprünglichen Rechnung gehören zum PREMIUM-Tarif. In der 5-wöchigen Testphase nach der Registrierung können Sie beides kostenlos nutzen. Im MINI-Tarif werden Rechnungen nicht gespeichert – Sie laden sie direkt nach dem Erstellen herunter oder versenden sie per E-Mail.
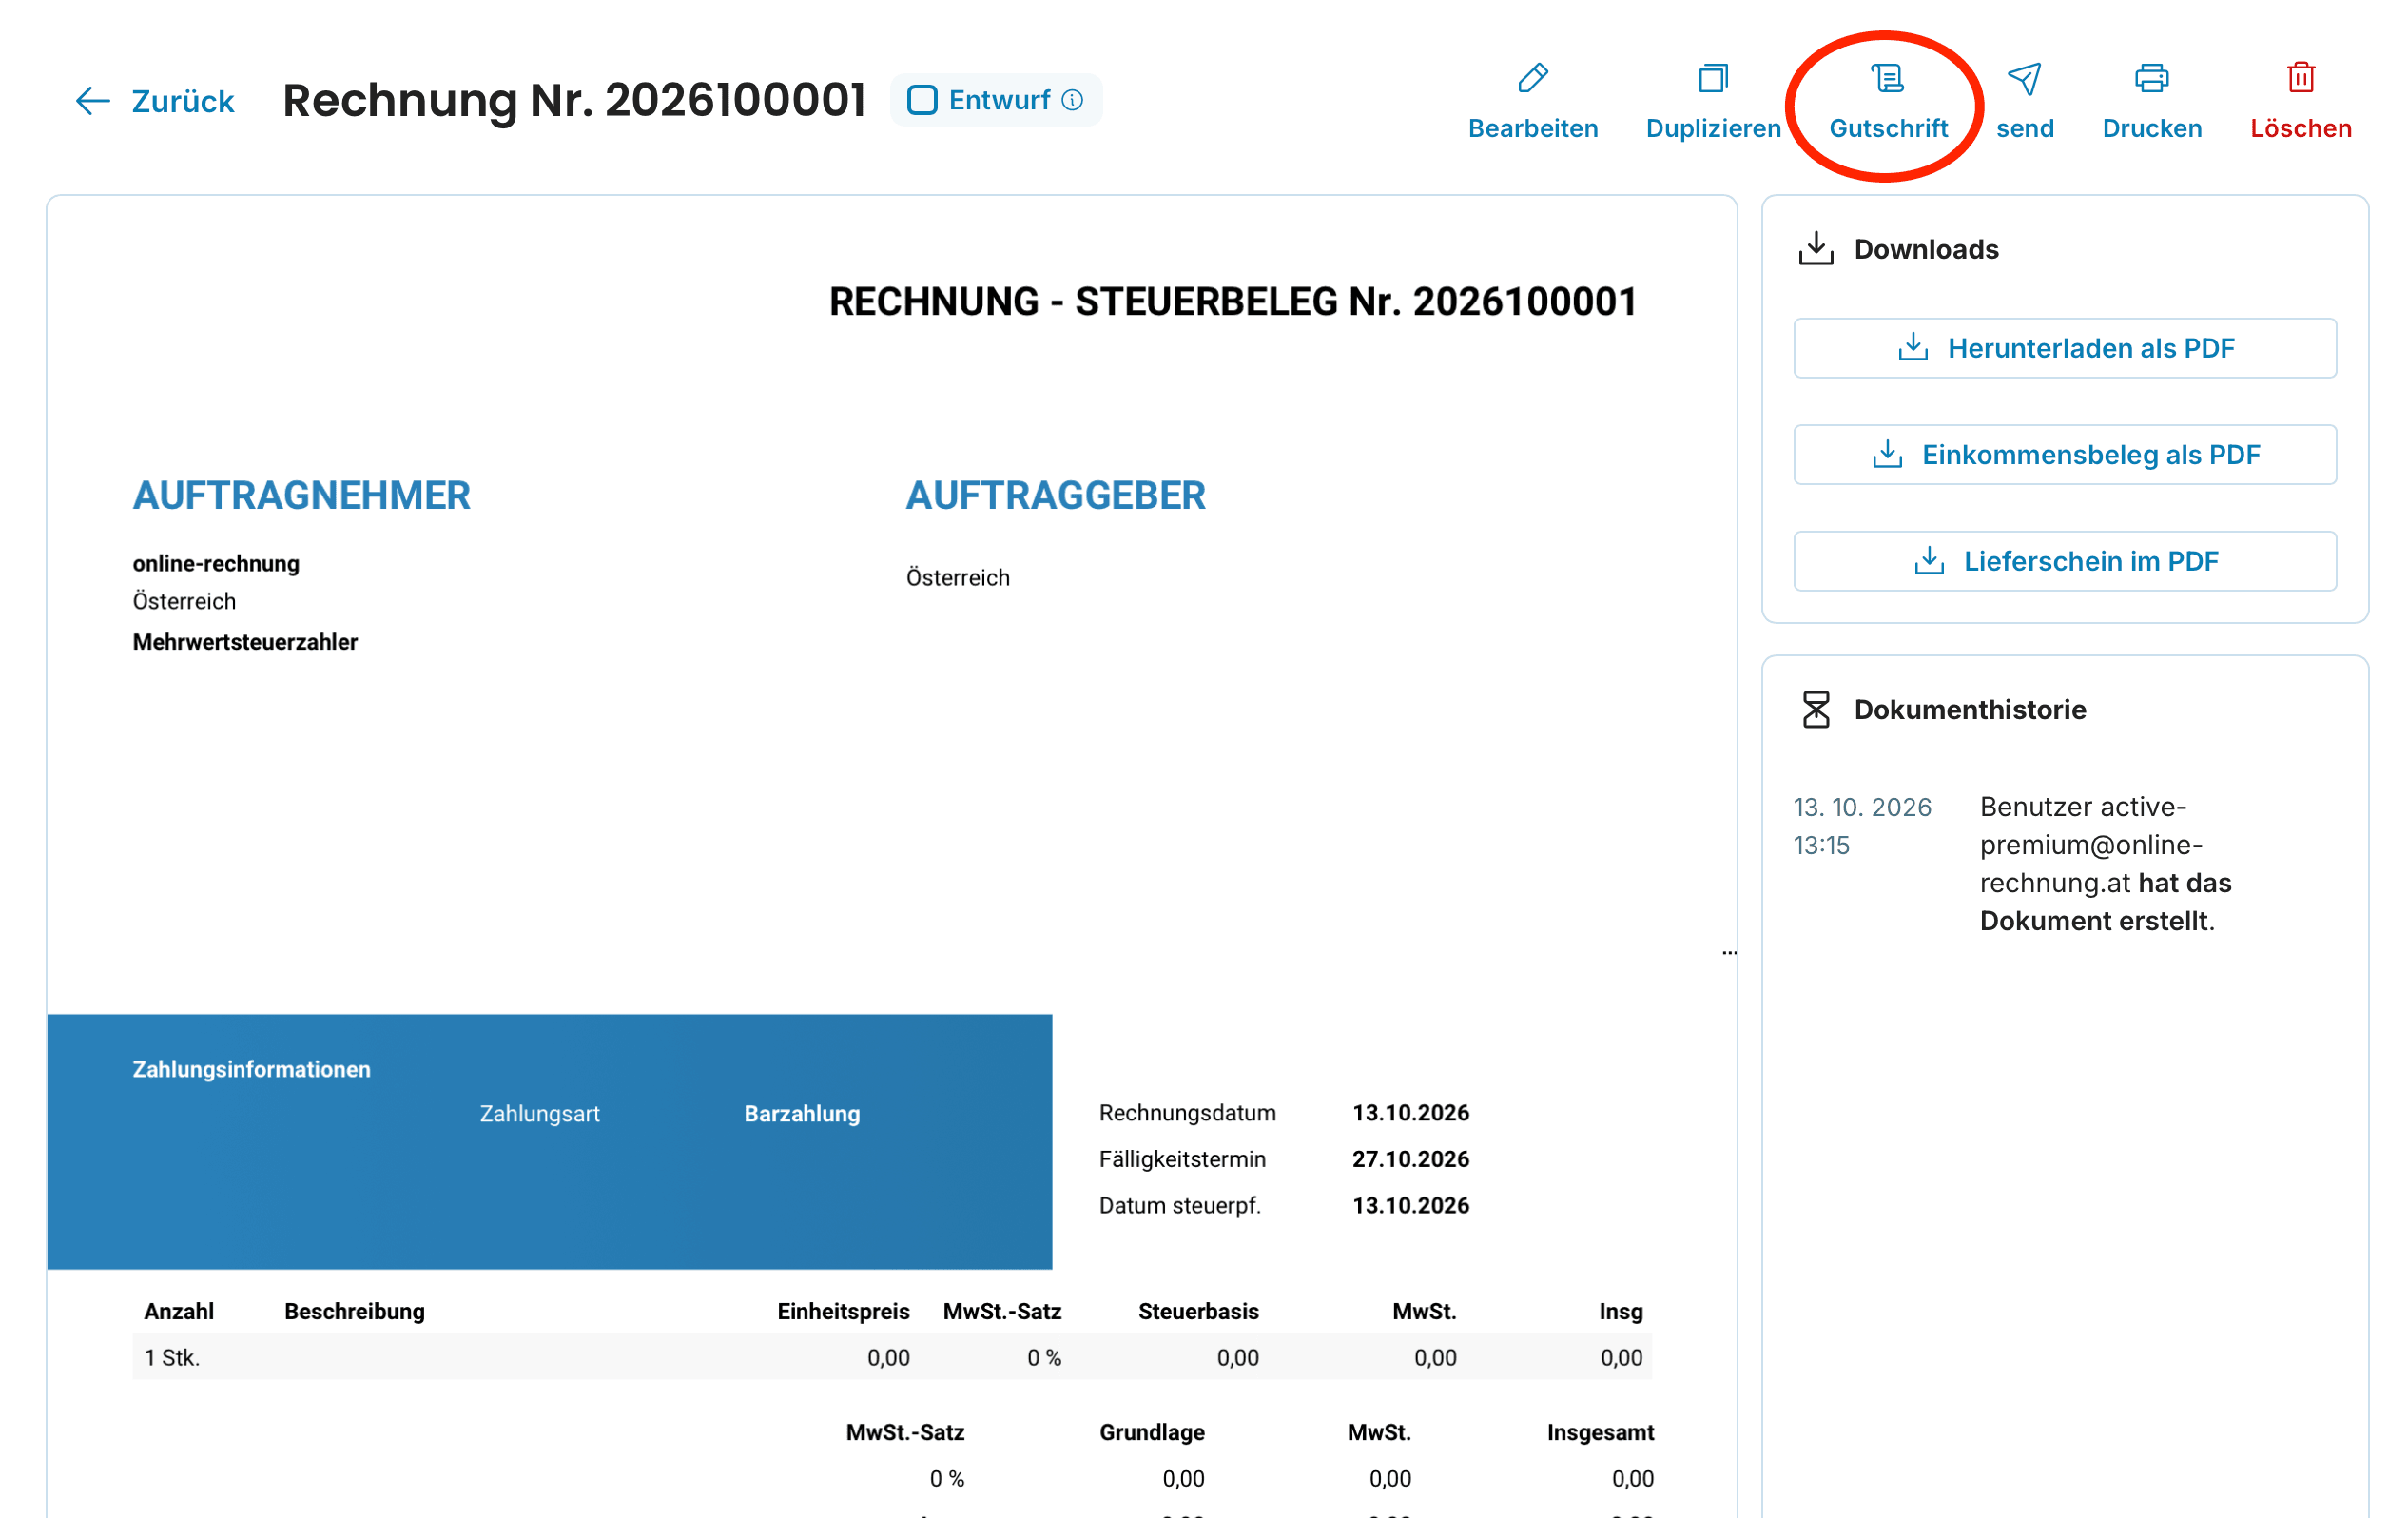
Öffnen Sie die Rechnung, die Sie korrigieren möchten, und klicken Sie in der oberen Leiste rechts auf Gutschrift. OnlineRechnung übernimmt die Angaben aus der ursprünglichen Rechnung. Sie geben den Grund der Ausstellung an und passen die Positionen an, die sich ändern – sie erscheinen als negative Beträge. Das Feld Anmerkung enthält automatisch den Verweis auf die ursprüngliche Rechnung. Danach wählen Sie Speichern, Speichern und senden oder Speichern und herunterladen.

Schritt für Schritt mit Screenshots: So erstellen Sie eine Gutschrift in OnlineRechnung.
Darf ich eine Rechnung ändern, die ich dem Kunden schon geschickt habe?
Überschreiben sollten Sie sie nicht. Berichtigen Sie die Rechnung mit einem Korrekturbeleg, der auf die ursprüngliche Rechnung verweist, oder stornieren Sie sie und stellen Sie eine neue aus. Die ursprüngliche Rechnung bleibt in beiden Fällen erhalten.
Darf mein Kunde die Rechnung selbst korrigieren?
Nein. Berichtigen darf nur der Rechnungsaussteller. Eine einseitige Änderung durch den Kunden hat keine Wirkung. Der Kunde kann aber von Ihnen eine korrekte Rechnung verlangen.
Muss ich dem Kunden den Korrekturbeleg schicken?
Ja. Die Berichtigung wirkt erst, wenn der Kunde sie nachweislich erhalten hat. Bewahren Sie daher einen Nachweis über den Versand auf, etwa die E-Mail.
Bis wann muss ich eine Rechnung berichtigen?
Eine feste gesetzliche Frist gibt es in Österreich nicht. Korrigieren Sie trotzdem so bald wie möglich: Zu hoch ausgewiesene Umsatzsteuer schulden Sie, bis die Berichtigung beim Kunden ist. Bei einer Prüfung gilt eine Berichtigung innerhalb von etwa einem Monat als rechtzeitig.
Brauche ich bei einem nachträglichen Rabatt eine berichtigte Rechnung?
Gesetzlich nicht. Bei einer Änderung des Entgelts korrigieren Sie die Umsatzsteuer in der UVA für den Zeitraum, in dem sich das Entgelt geändert hat. Ein Korrekturbeleg für den Kunden ist trotzdem üblich und schafft Klarheit.
Kann ich im MINI-Tarif eine ausgestellte Rechnung korrigieren?
Nein. Im MINI-Tarif werden Rechnungen nicht gespeichert. Für das Bearbeiten ausgestellter Rechnungen und das Erstellen einer Gutschrift brauchen Sie den PREMIUM-Tarif, den Sie in der 5-wöchigen Testphase kostenlos nutzen können.
